Investissement immobilier
TVA réduite et BRS : devenir propriétaire dans le neuf à prix réduit
Pour les ménages sous plafonds de ressources, deux mécanismes permettent d’acheter sa résidence principale neuve avec une TVA à 5,5 % au lieu de 20 % : l’achat dans un quartier prioritaire ou à proximité, et le bail réel solidaire (BRS), qui dissocie le terrain du logement.
Rédigé par Édouard Binet, Conseiller en Gestion de Patrimoine
Mastère Spécialisé Gestion Patrimoniale et Immobilière (IMPI, BEM 2011) | ORIAS n°24004325 | Adhérent CNCGP
Mis à jour le 12 novembre 2026
La TVA réduite et le BRS rendent le neuf accessible à des budgets qui en étaient exclus. La clé est de vérifier l’éligibilité avant la réservation : revenus, zone et plafond de prix.
Fondateur Peeters Patrimoine
À propos
Tout savoir sur la TVA réduite et le BRS
Pour les ménages sous plafonds de ressources, deux mécanismes permettent d’acheter sa résidence principale neuve avec une TVA à 5,5 % au lieu de 20 % : l’achat en quartier prioritaire ou à proximité, et le bail réel solidaire (BRS), qui dissocie le terrain du logement.
Ce sont des solutions d’accession à la propriété, pas d’investissement locatif : le logement doit être occupé par l’acheteur.
Ce qu'il faut retenir
- TVA à 5,5 % au lieu de 20 % sur une résidence principale neuve.
- Plafonds de ressources identiques pour la TVA réduite et le BRS depuis 2026.
- BRS : 20 % à 50 % sous le marché, avec une redevance pour le terrain.
- Cumul possible avec le prêt à taux zéro pour les primo-accédants.
Les deux solutions en bref
| TVA à 5,5 % en quartier prioritaire | Bail réel solidaire (BRS) | |
|---|---|---|
| Ce que vous achetez | Le logement et sa quote-part de terrain | Le logement seul ; le terrain reste à un organisme de foncier solidaire (OFS) |
| TVA | 5,5 % au lieu de 20 % | 5,5 % au lieu de 20 % |
| Prix | Prix du marché local avec TVA réduite, sous plafond | 20 % à 50 % sous le marché selon les opérations, avec une redevance mensuelle pour le terrain |
| Où | Quartier prioritaire de la politique de la ville, ou à moins de 300 m (500 m pour certains ensembles) | Partout où un OFS porte une opération |
| Revente | Libre après la période d’occupation prévue | Prix encadré, à un acheteur lui aussi éligible |
Sur un logement de 200 000 € hors taxes, la TVA passe de 40 000 € à 11 000 € : 29 000 € de moins à financer.
Qui peut en bénéficier
Les ménages qui achètent leur résidence principale et dont le revenu fiscal de référence ne dépasse pas, pour une personne seule en 2026 :
- 38 844 € en zones A et B1.
- 33 771 € en zones B2 et C.
- Des plafonds plus élevés selon la taille du foyer.
Programmes neufs en TVA réduite
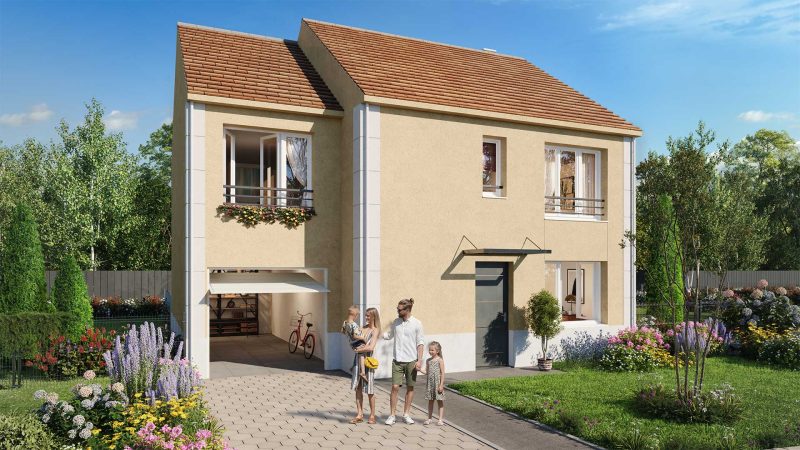
Programmes neufs en bail réel solidaire (BRS)
Jusqu’à 3 % du prix du logement reversés
Sur les programmes éligibles, nous vous reversons la part de notre commission qui dépasse 3 %.
En savoir plusOffre soumise à conditions et à l’éligibilité du lot. Conditions détaillées remises avant toute réservation.
Les conditions à respecter
Les deux solutions partagent les conditions d’occupation et de ressources ; le lieu et le mode de propriété changent.
TVA à 5,5 % en quartier prioritaire
- Quartier prioritaire de la politique de la ville doté d'un contrat de ville
- Ou à moins de 300 m de ses limites
- Prix hors taxes sous un plafond au mètre carré
Bail réel solidaire
- Un organisme de foncier solidaire garde le terrain
- Bail de 18 à 99 ans, renouvelé à chaque revente
- Redevance mensuelle pour le terrain
Pour les deux
- Résidence principale de l'acheteur
- Ressources sous plafonds
- Occupation pendant la durée prévue
Atouts
Les avantages
RECOMMANDATION
Combinez la TVA réduite avec le prêt à taux zéro si vous êtes primo-accédant : les deux aides se cumulent et allègent fortement la mensualité.
Un prix d'achat nettement inférieur
Le prix est nettement inférieur à celui du neuf classique, surtout en BRS.
Un logement neuf
Un logement aux normes environnementales en vigueur, avec des charges d’énergie maîtrisées.
Un cumul possible avec le prêt à taux zéro
Pour les primo-accédants, selon les conditions du PTZ.
En BRS, une garantie de rachat
L’organisme de foncier solidaire peut racheter le logement dans les cas prévus au bail.
À savoir
Les points de vigilance
Quelques points d’attention.
ASTUCE
Intégrez la redevance BRS dans votre budget mensuel dès la simulation : elle s’ajoute au crédit et aux charges de copropriété.
- Occupation obligatoire : louer le logement ou le revendre trop tôt peut entraîner la perte de l'avantage et un complément de TVA.
- Plus-value limitée en BRS : le prix de revente est encadré, le BRS sert à se loger, pas à capitaliser.
- Redevance en BRS : elle s'ajoute au remboursement du crédit et aux charges ; à intégrer dans le budget mensuel.
- Stock limité : les programmes éligibles sont peu nombreux et partent vite.
Comparer
TVA réduite ou BRS : que choisir
Les deux solutions abaissent le prix d’un logement neuf. Elles ne répondent pas au même projet :
La TVA réduite en quartier prioritaire
- Vous êtes propriétaire du logement et du terrain
- Prix du marché local avec TVA à 5,5 %
- Revente libre après la période d'occupation
Le bail réel solidaire
- Vous êtes propriétaire du logement, pas du terrain
- Prix 20 % à 50 % sous le marché
- Revente à prix encadré à un acheteur éligible
Méthode
Comment acheter en TVA réduite ou en BRS ?
Les étapes recommandées
Vérifier vos ressources
Revenu fiscal de référence du foyer comparé aux plafonds de votre zone.
Choisir la solution
TVA réduite en quartier prioritaire ou BRS selon votre budget et votre projet.
Sélectionner un programme
Un programme neuf éligible : le stock est limité et part vite.
Monter le financement
Crédit immobilier, PTZ si vous êtes primo-accédant, redevance BRS le cas échéant.
Réserver et occuper
Signer, emménager et respecter la durée d’occupation prévue.
Jusqu’à 3 % du prix du logement reversés
Sur les programmes éligibles, nous vous reversons la part de notre commission qui dépasse 3 %.
En savoir plusOffre soumise à conditions et à l’éligibilité du lot. Conditions détaillées remises avant toute réservation.
Avantage client : conditions de la remise
Nous reversons à nos clients une partie de nos honoraires de commercialisation, sur demande et sur une sélection de programmes immobiliers. Cet avantage n'est ni automatique, ni applicable à l'ensemble du catalogue.
En quoi consiste l'avantage ?
Sur les programmes éligibles, nous vous reversons la part de notre commission qui dépasse 3 %, dans la limite de 3 % du prix du logement. Il s'agit d'une remise sur nos propres honoraires d'intermédiaire, et non d'une réduction du prix de vente consentie par le promoteur.
Le calcul s'effectue sur le prix de vente hors taxes du seul logement, à l'exclusion du mobilier, des parkings, des caves et de toute autre annexe.
Quels programmes sont éligibles ?
L'avantage s'applique sur une sélection de programmes, opération par opération et lot par lot. Un lot n'est éligible que si notre commission atteint au moins 5 % du prix du logement, et si le mandat conclu avec le promoteur ne s'y oppose pas.
Aucune éligibilité générale, par programme ou par promoteur, n'est garantie. La sélection évolue dans le temps.
Comment en bénéficier ?
L'avantage est accordé sur demande. Vous devez nous en faire la demande et obtenir de notre part un accord écrit d'éligibilité, mentionnant le taux et le montant prévisionnel, avant la signature du contrat de réservation.
Aucune remise ne peut être accordée rétroactivement à une opération déjà réservée sans cet accord préalable.
Quand la remise est-elle versée ?
Par virement bancaire, dans les 30 jours suivant la réunion de toutes les conditions : signature de l'acte authentique, expiration des délais de rétractation, et encaissement effectif de notre commission auprès du promoteur. Aucun versement n'est effectué en espèces.
Quelles incidences fiscales ?
Le traitement fiscal de cette remise n'est pas expressément tranché par la doctrine administrative publiée. Selon la qualification retenue par l'administration, elle pourrait être analysée comme une minoration du prix de revient du logement, ce qui peut affecter la base d'un avantage fiscal éventuel, ou comme un revenu imposable.
Nous vous invitons à consulter votre propre conseil fiscal. Nous ne délivrons aucun conseil fiscal personnalisé à ce titre.
Dans quels cas la remise n'est-elle pas due ?
Notamment en cas d'annulation ou de résolution de la vente, d'exercice du droit de rétractation, de non-encaissement de notre commission, ou de déclaration inexacte. Si elle a déjà été versée, elle devient remboursable.
Conditions complètes remises avant toute réservation. Cet avantage ne constitue ni une garantie de qualité, ni une recommandation d'investissement. Son montant dépend du niveau de notre rémunération, dont nous vous informons à votre demande.
Questions fréquentes
FAQ sur la TVA réduite et le BRS
Les réponses aux questions les plus fréquentes de nos clients. Pour une réponse adaptée à votre situation, contactez le Cabinet.
Peut-on acheter en TVA réduite pour louer ?
Non. La TVA à 5,5 % pour l’accession est réservée à la résidence principale de l’acheteur. Pour investir avec une TVA réduite, voir le LLI (TVA à 10 %).
Quel est le plafond de revenus en 2026 ?
38 844 € pour une personne seule en zones A et B1, 33 771 € en zones B2 et C, davantage selon la taille du foyer.
Que devient le terrain en BRS ?
Il reste la propriété de l’organisme de foncier solidaire. Vous payez une redevance mensuelle et vous êtes propriétaire de votre logement.
Peut-on revendre un logement BRS ?
Oui, à un prix encadré et à un acheteur qui respecte lui aussi les plafonds de ressources. L’organisme de foncier solidaire agrée l’acheteur.
Le PTZ est-il cumulable ?
Oui pour les primo-accédants, sous les conditions propres au prêt à taux zéro.
Nouveaux articles
Actualités patrimoniales

Hausse des taux : quelles opportunités obligataires aujourd’hui ?
Taux à 10 ans, primes de crédit, surprime française : pourquoi les rendements obligataires ont bondi en 2026 et comment se positionner avec un fonds daté ou flexible.
Transmettre un patrimoine, c’est aussi transmettre une histoire
Transmettre un patrimoine, c’est aussi transmettre une histoire. Tribune de Vianney Furon Kuntzmann, journaliste et biographe, fondateur de Memoires d’Aines, sur la place du recit de vie dans la transmission familiale et la cession d’entreprise.
SOFICA Cofinova 24 : investir dans le cinéma avec 48 % de réduction d’impôt
Chaque automne, une dizaine de SOFICA seulement ouvrent leur capital aux particuliers, pour quelques semaines. Parmi elles, Cofinova 24 s’appuie sur 23
Nous utilisons des cookies pour comprendre vos interactions avec notre site au cours de vos visites et améliorer votre expérience, conformément à notre Politique de confidentialité.
Les accepter nous permet de vous offrir la meilleure navigation possible et surtout l'offre la plus adaptée.