Investissement immobilier
Investir en LLI : le logement locatif intermédiaire
Le logement locatif intermédiaire permet d’acheter un logement neuf avec une TVA à 10 % au lieu de 20 %, en contrepartie d’un loyer plafonné et d’un engagement de location long. Longtemps réservé aux investisseurs institutionnels, il est accessible aux particuliers par l’intermédiaire d’une société, par exemple une SCI familiale.
Rédigé par Édouard Binet, Conseiller en Gestion de Patrimoine
Mastère Spécialisé Gestion Patrimoniale et Immobilière (IMPI, BEM 2011) | ORIAS n°24004325 | Adhérent CNCGP
Mis à jour le 10 novembre 2026
Le LLI se décide d’abord sur la structure de détention : SCI à l’impôt sur le revenu pour cumuler avec le dispositif Jeanbrun, ou société à l’impôt sur les sociétés pour la créance de taxe foncière. C’est ce choix qui fait la performance de l’opération.
Fondateur Peeters Patrimoine
À propos
Tout savoir sur le LLI
Le logement locatif intermédiaire (LLI) permet d’acheter un logement neuf avec une TVA à 10 % au lieu de 20 %, en contrepartie d’un loyer plafonné et d’un engagement de location de 20 ans.
Longtemps réservé aux investisseurs institutionnels, il est accessible aux particuliers par l’intermédiaire d’une société, par exemple une SCI familiale. Il convient à un investisseur patient, qui vise un patrimoine neuf en zone tendue et accepte un loyer encadré.
Ce qu'il faut retenir
- TVA à 10 % : un prix d'achat réduit dès la signature.
- Détention par une société, y compris une SCI familiale.
- Zones tendues A bis, A et B1, loyers et ressources plafonnés.
- Cumul possible avec le dispositif Jeanbrun : le Super Jeanbrun.
Le LLI en bref
| Point | Ce qu’il faut retenir |
|---|---|
| Avantage à l’achat | TVA à 10 % au lieu de 20 % sur le prix du logement neuf |
| Taxe foncière | Pour les logements achevés depuis 2023 : plus d’exonération, mais une créance d’impôt égale à la taxe foncière pendant 20 ans, réservée aux sociétés à l’impôt sur les sociétés |
| Qui peut investir | Une personne morale : SCI (y compris SCI familiale), société. Pas un particulier en nom propre |
| Où | Zones tendues A bis, A et B1, et certains territoires de projet |
| Location | Logement nu ou meublé, résidence principale du locataire, loyer et ressources plafonnés |
| Durée | Engagement de 20 ans, avec des possibilités de revente encadrées à partir de la 11e année |
Sur un appartement de 250 000 € hors taxes, la TVA à 10 % au lieu de 20 % représente 25 000 € de moins à financer.
Comment fonctionne le LLI
Le promoteur vend le logement avec une TVA à 10 %. En échange, l’investisseur s’engage à :
- Louer à un loyer intermédiaire, sous les prix du marché libre.
- Choisir des locataires sous plafonds de ressources.
- Louer en résidence principale pendant 20 ans.
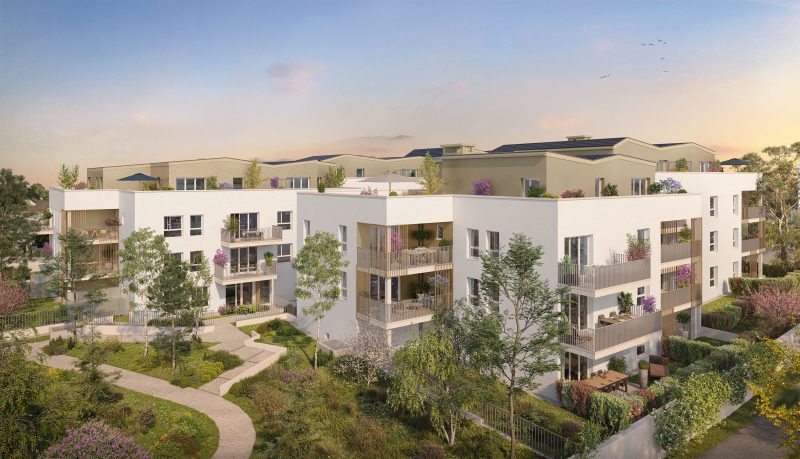
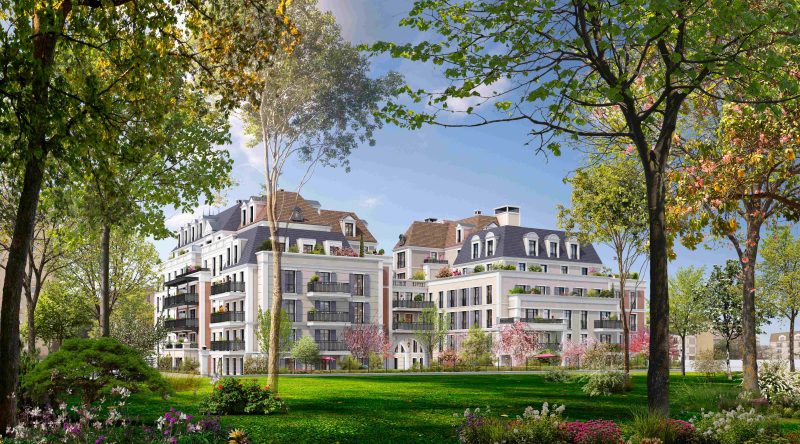
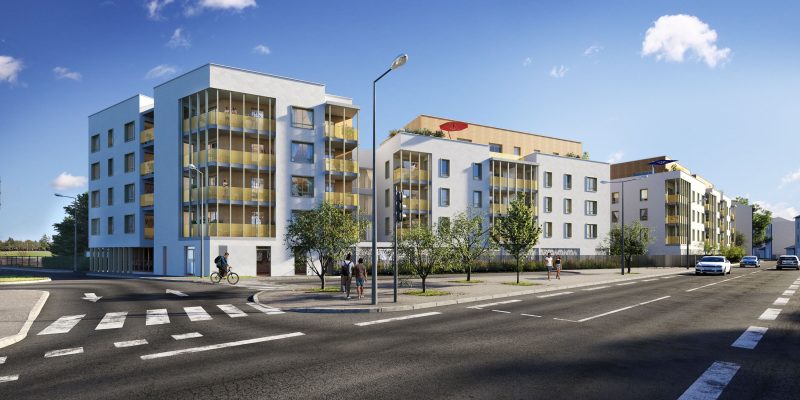
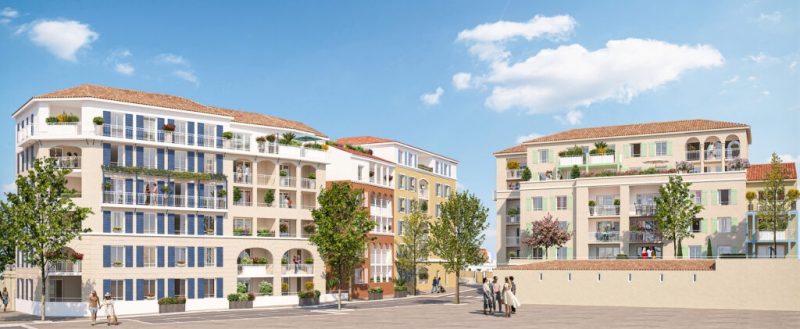
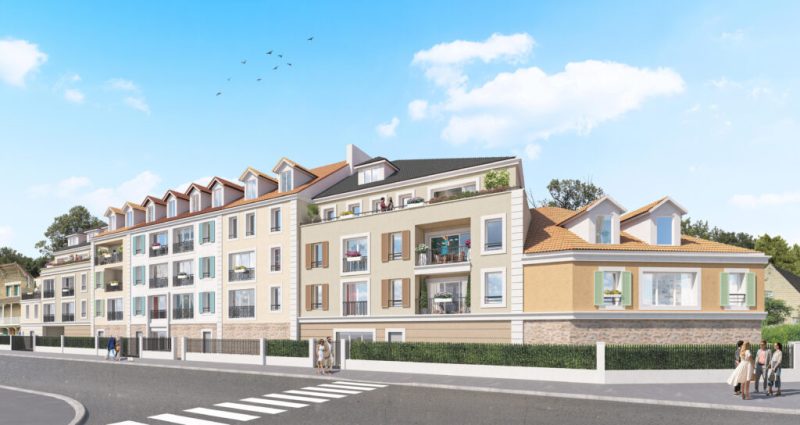
Programmes neufs éligibles au LLI
Les conditions à respecter
Le LLI repose sur trois séries de conditions, vérifiées à l’achat puis à chaque bail.
Qui peut acheter
L'administration fiscale exige une personne morale :
- SCI, y compris SCI familiale
- Société à l'IR ou à l'IS
Où investir
Un programme neuf situé :
- En zone A bis, A ou B1, appréciée au dépôt du permis
- Dans une commune ou un ensemble comptant plus de 25 % de logements sociaux, ou en quartier prioritaire
Comment louer
Le logement est loué en résidence principale :
- Loyer et ressources sous plafonds fixés par décret
- Vérification à chaque bail
- Pas de location saisonnière
Atouts
Les avantages du LLI
RECOMMANDATION
Privilégiez les programmes situés dans des bassins d’emploi dynamiques : le loyer intermédiaire y attire des ménages solvables et la vacance reste faible sur la durée de l’engagement.
Un prix d'achat réduit dès la signature
La TVA à 10 % réduit immédiatement le prix, l’apport et l’emprunt, sans attendre une économie d’impôt future.
Une taxe foncière compensée pour les sociétés à l'IS
Pour les logements achevés depuis 2023, l’exonération est remplacée par une créance d’impôt égale à la taxe foncière, pendant 20 ans, réservée aux sociétés à l’impôt sur les sociétés.
Une demande locative solide
Le loyer intermédiaire vise les ménages des classes moyennes, nombreux dans les zones tendues.
Un cumul possible avec le dispositif Jeanbrun
Détenu par une SCI à l’impôt sur le revenu et loué nu, le logement ouvre aussi droit à l’amortissement Jeanbrun : c’est le Super Jeanbrun.
À savoir
Les points de vigilance
Quelques points d’attention.
ASTUCE
Anticipez la sortie dès l’achat : la revente avant la fin de l’engagement entraîne un reversement partiel de TVA, et une donation pendant l’engagement peut être assimilée à une cession.
- Sortie anticipée : reversement d'une partie de la TVA, dégressif avec le temps.
- Structure : une société à l'IS ne peut pas bénéficier de l'amortissement Jeanbrun.
- Loyer plafonné : la rentabilité repose sur le prix d'achat réduit.
- Transmission à préparer pendant l'engagement.
Cumul
LLI et Jeanbrun : le Super Jeanbrun
Le « Super Jeanbrun » désigne le cumul, sur un même logement neuf, de la TVA à 10 % du LLI et de l’amortissement du statut du bailleur privé. Deux montages se comparent :
Voir aussi notre page Loi Jeanbrun.
LLI en société à l'IS
- TVA à 10 % à l'achat
- Créance d'impôt égale à la taxe foncière pendant 20 ans
- Amortissement comptable de la société
- Pas d'amortissement Jeanbrun
Super Jeanbrun en SCI à l'IR
- TVA à 10 % à l'achat
- Amortissement Jeanbrun : 3,5 % par an sur 80 % du prix, plafonné à 8 000 € par foyer
- Location nue au niveau intermédiaire
- Taxe foncière due chaque année
Méthode
Comment investir en LLI ?
Les étapes recommandées
Choisir la structure
SCI à l’IR pour cumuler avec Jeanbrun, ou société à l’IS pour la créance de taxe foncière : nous simulons les deux.
Sélectionner un programme
Un programme neuf agréé LLI en zone A bis, A ou B1, dans un bassin locatif solide.
Monter le financement
Apport, emprunt de la société et garanties des associés, calculés sur le prix à TVA 10 %.
Louer dans les plafonds
Fixer le loyer et vérifier les ressources du locataire à chaque bail.
Suivre l'engagement
Respecter les 20 ans, préparer la revente et la transmission avec votre conseiller.
Étudier votre projet LLI
Le LLI se décide d’abord sur la structure : SCI à l’impôt sur le revenu pour cumuler avec Jeanbrun, ou société à l’impôt sur les sociétés pour la créance de taxe foncière. Nous simulons avec vous les deux options sur votre situation : impôt, trésorerie, revente et transmission.
Demander une étude personnalisée
L’avantage cashback de Peeters Patrimoine est réservé aux acquéreurs personnes physiques : il ne s’applique pas aux acquisitions en LLI, réalisées par une société.
Informations générales à jour au 9 novembre 2026, ne constituant pas un conseil personnalisé.
Questions fréquentes
FAQ sur le LLI
Les réponses aux questions les plus fréquentes de nos clients. Pour une réponse adaptée à votre situation, contactez le Cabinet.
Un particulier peut-il investir en LLI ?
Pas en nom propre. Il investit par une société, le plus souvent une SCI familiale, que l’administration fiscale accepte expressément.
Qu'est-ce que le Super Jeanbrun ?
C’est le cumul du LLI (TVA à 10 %) et de l’amortissement Jeanbrun sur un même logement neuf, détenu par une SCI à l’impôt sur le revenu et loué nu au niveau intermédiaire.
Le LLI exonère-t-il encore de taxe foncière ?
Plus pour les logements achevés depuis le 1er janvier 2023 : l’exonération de 20 ans a été remplacée par une créance d’impôt égale à la taxe foncière, réservée aux sociétés à l’impôt sur les sociétés.
Combien de temps dure l'engagement ?
20 ans à compter de la livraison. Des reventes sont possibles sous conditions à partir de la 11e année, sans reversement de TVA après la 20e.
Dans quelles villes investir en LLI ?
Dans les communes des zones A bis, A et B1 : grandes métropoles, région parisienne, zones frontalières et littorales tendues.
Le LLI est-il compatible avec la location meublée ?
Oui, avec un plafond de loyer propre à la location meublée. En revanche, le cumul avec l’amortissement Jeanbrun suppose une location nue.
Nouveaux articles
Actualités patrimoniales

Hausse des taux : quelles opportunités obligataires aujourd’hui ?
Taux à 10 ans, primes de crédit, surprime française : pourquoi les rendements obligataires ont bondi en 2026 et comment se positionner avec un fonds daté ou flexible.
Assurance-vie irlandaise : protection, fiscalité et atouts pour les résidents français et les expatriés
Protection des avoirs, super-privilège, absence de TVA sur la gestion sous mandat, fiscalité française : le décryptage de l’assurance-vie irlandaise par Peeters Patrimoine, avec un guide PDF offert à télécharger.
SCPI Sofidy : commerce, hébergement et Europe, la stratégie pour tenir le cap
Commerce, hébergement, grands actifs acquis à contre-courant et diversification européenne : décryptage de la stratégie des SCPI Sofidy et de leurs performances 2025 par Peeters Patrimoine.